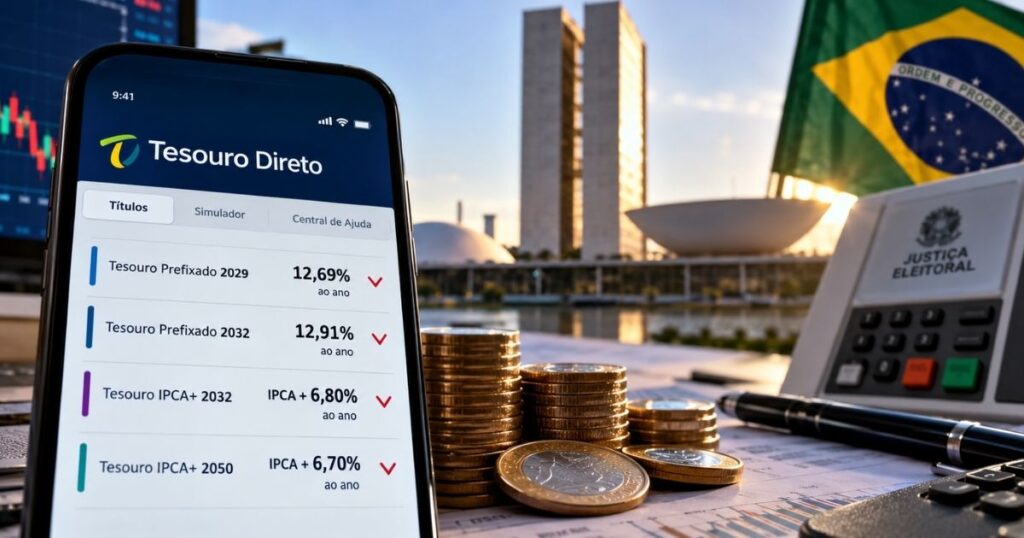
O Tesouro Direto abriu esta terça-feira (20) com queda nas taxas dos títulos prefixados, a cinco dias do segundo turno presidencial. Apesar do recuo, o Prefixado 2032 continuava oferecendo rendimento superior ao registrado no início de outubro. A diferença revela por que uma queda pontual dos juros não significa necessariamente que a renda fixa tenha voltado às condições anteriores.
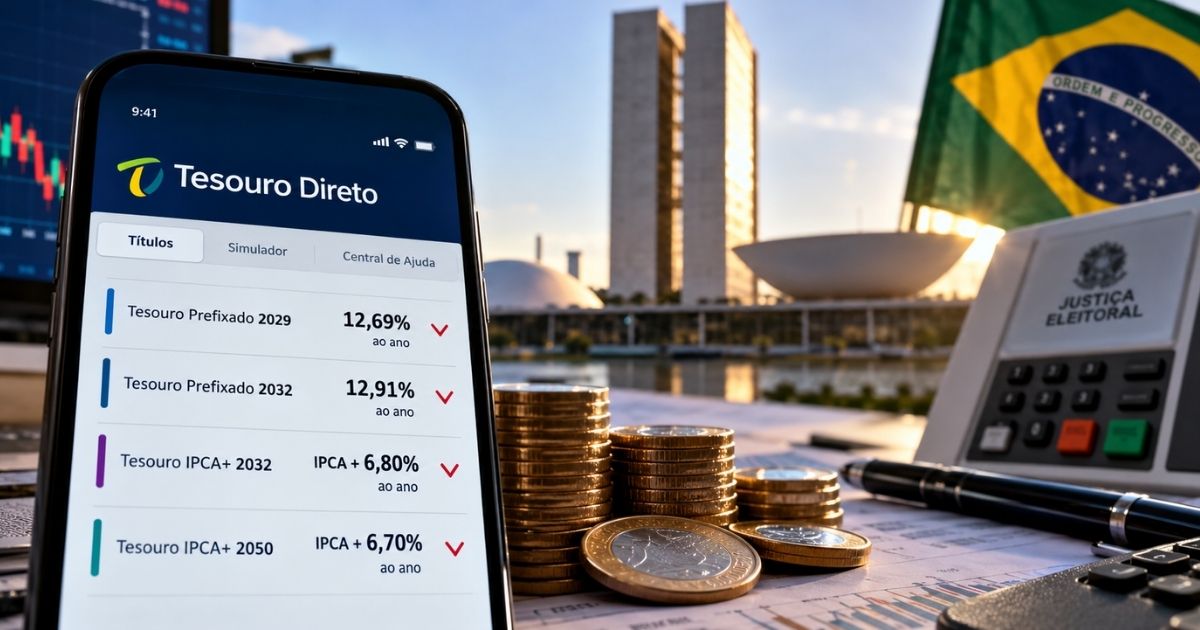
O Tesouro Prefixado 2032 passou de 13,04% ao ano no fechamento de segunda-feira (19) para 12,91% ao ano na abertura de terça-feira (20). Em 6 de outubro, o mesmo papel oferecia 12,71% ao ano na abertura, segundo o InfoMoney. Assim, mesmo após a queda, a taxa permanecia 20 pontos-base acima daquela referência, em cálculo realizado a partir dos valores publicados.
Quem já investiu pode ganhar com a queda dos juros?
A resposta depende do momento da compra e de uma eventual venda antecipada. Quando as taxas de mercado caem, o preço dos títulos prefixados tende a subir. Isso ocorre porque um papel adquirido anteriormente com remuneração mais elevada pode se tornar mais valorizado diante das novas condições.
Mas existe uma diferença importante entre valorização e lucro. Um investidor pode observar aumento no preço de mercado do título sem necessariamente ter recuperado todo o valor investido ou obtido ganho líquido. O resultado depende do preço de aquisição, da trajetória das taxas e dos custos e tributos aplicáveis.
Para quem compra um prefixado após a queda, a remuneração contratada é menor do que a oferecida anteriormente pelo mesmo papel. Já quem mantém o investimento até o vencimento conserva as condições de rentabilidade pactuadas na compra, conforme as regras do Tesouro Nacional.
Prefixado 2029 praticamente apaga alta registrada na segunda-feira
O Tesouro Prefixado 2029 apresentou a maior redução entre os títulos citados na abertura desta terça-feira. Sua taxa passou de 12,83% ao ano no fechamento de segunda para 12,69% ao ano, recuo de 14 pontos-base.
O rendimento ficou próximo dos 12,68% ao ano registrados no fechamento de quinta-feira (15). A comparação mostra que a alta observada durante a sessão de segunda-feira foi praticamente revertida na abertura seguinte.
Entre os títulos vinculados à inflação, a redução foi menor. O Tesouro IPCA+ 2032 passou de IPCA mais 6,86% ao ano para IPCA mais 6,80% ao ano, queda de 6 pontos-base na taxa real.
A diferença entre as variações dos prefixados e dos papéis indexados ao IPCA não permite concluir que um investimento tenha proporcionado maior retorno financeiro. Os preços também dependem do prazo de vencimento e das características de cada título.
Eleição presidencial coincide com oscilação no Tesouro Direto
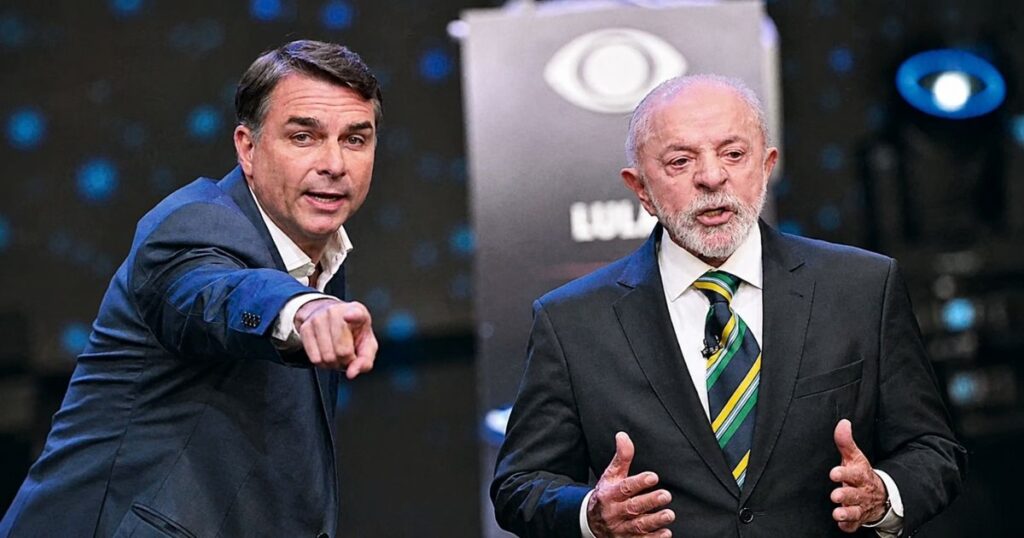
A mudança nas taxas ocorreu no mesmo dia da divulgação de pesquisas sobre a disputa presidencial. No levantamento Real Time Big Data, Flávio Bolsonaro (PL), candidato à Presidência da República, apareceu com 52% dos votos válidos, enquanto o presidente Luiz Inácio Lula da Silva (PT) registrou 48% dos votos válidos, na simulação de segundo turno.
A pesquisa foi realizada entre 15 e 19 de outubro, após o primeiro debate entre os candidatos, ocorrido no domingo (18). A votação está marcada para 25 de outubro de 2026.
Embora a disputa eleitoral faça parte do ambiente de negociação, os dados disponíveis não comprovam que o resultado da pesquisa tenha causado a queda dos juros. Expectativas sobre inflação, política monetária e condições financeiras também podem influenciar os preços dos títulos públicos.
Na abertura desta terça-feira, o Tesouro IPCA+ 2050 oferecia remuneração de IPCA mais 6,70% ao ano, enquanto o IPCA+ com Juros Semestrais 2060 apresentava IPCA mais 6,71% ao ano. Esses títulos têm vencimentos distantes, mas condições de pagamento diferentes, fator relevante para quem avalia o prazo de permanência no investimento.